
Ormuz: los barcos vuelven a salir, pero el precio de la nafta no baja
Por Ignacio Montes de Oca
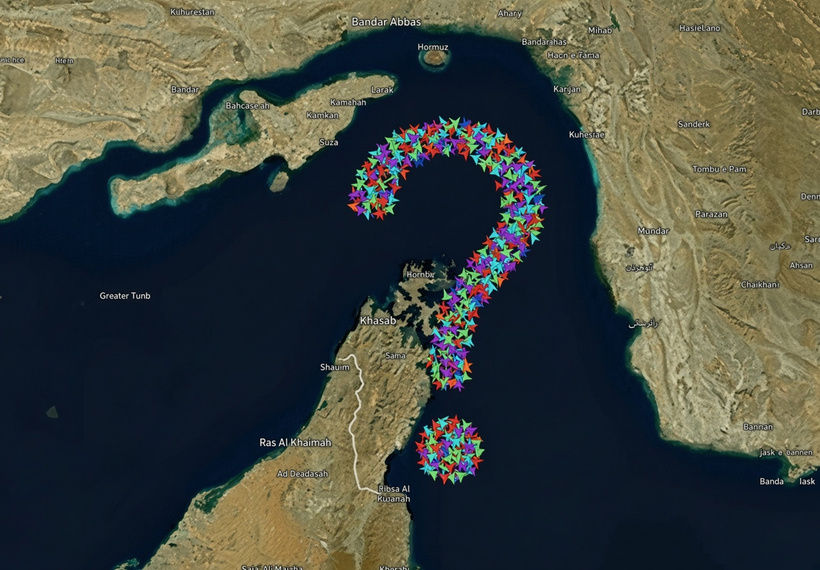
En los últimos días circuló una noticia que parece buena: el tráfico de petroleros por el estrecho de Ormuz volvió a aumentar. El gobierno de Donald Trump lo presentó casi como una victoria, como si el bloqueo se estuviera rompiendo. Pero no importan las declaraciones de los políticos, lo que pesa es el efecto real de la crisis en la vida cotidiana de las personas.
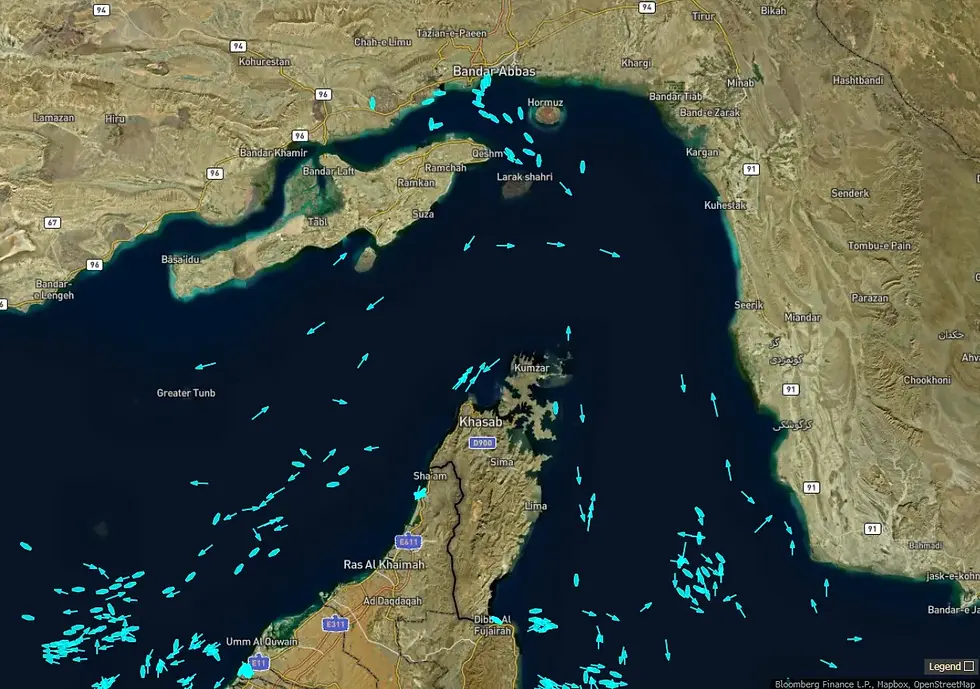
Los números, en efecto, mejoraron. Según United Against Nuclear Iran (UANI), los tránsitos facilitados por fuerzas estadounidenses promediaron 28,25 buques por día en los últimos cuatro días de septiembre, por encima del promedio de 20,71 que viene arrastrando la campaña desde hace más de cien días.
Los barriles, en cambio, cuentan una historia más matizada. Según Kpler, por Ormuz circularon en la última semana de septiembre 13,1 millones de barriles diarios de petróleo y derivados, cerca del 77% de los 17,1 millones que pasaban antes de la guerra. Es una recuperación considerable, y no conviene esconderla. Pero convive con un conteo de barcos todavía muy bajo: Windward registró 55 tránsitos visibles entre el 16 y el 23 de septiembre, un 94% menos que antes de la guerra. Parte de la diferencia se explica porque muchos buques cruzan con el transpondedor apagado, lo que hace que las firmas de seguimiento den cifras distintas. Por eso las mediciones hay que leerlas con cautela.
Es por ese mismo motivo que el repunte no significa lo que parece. Una cosa es cuántos barcos cruzan el estrecho. Otra, muy distinta, es si el riesgo que disparó el precio del petróleo se desvaneció. Y no desapareció.
Hay, además, un motivo concreto detrás de esa circunstancia. Si crece el riesgo de escalada, los armadores apuran la salida de los barcos ya cargados, antes de que el paso se complique más. Ese apuro no es una señal de normalización. Es, paradójicamente, una señal de alarma.
Y las alarmas, abundan. Estados Unidos movió un segundo portaaviones, el USS Theodore Roosevelt, hacia la región, justo cuando Irán mantiene sus amenazas sobre el estrecho. El sitio Straits live, registró el 1 de octubre un nuevo ataque contra un petrolero, el quinto desde fines de septiembre según la plataforma Windward, con una víctima fatal el 23 de ese mes.
Los ataques se producen pese a la escolta militar de los EE. UU. a los petroleros en el marco de la operación “Project Freedom”. Mantener el flujo de crudo exige superioridad aérea e inteligencia ininterrumpida las 24 horas. La duda es hasta cuando la Casa Blanca sostendrá esta campaña militar activa contra Irán, que ya tiene un costo oficial de 43.600 millones de dólares según la última auditoría del propio Pentágono.
La militarización aumenta también el riesgo de incidentes con Irán, que a su vez advirtió que, de no levantarse el bloqueo a sus buques, volverá a atacar a la navegación y las instalaciones industriales de la zona. Hay un compás de espera que sostiene tanto el riesgo como la incertidumbre de los mercados.
Ese riesgo tiene un precio de mercado concreto. Antes del conflicto, asegurar un petrolero de 100 millones de dólares contra riesgo de guerra costaba entre 150.000 y 225.000 dólares por viaje. Hoy, según The National, esa misma cobertura cuesta entre 3 y 10 millones de dólares por tránsito. Ningún armador paga esa fortuna porque el peligro haya pasado.
Es en ese contexto donde hay que mirar el Brent, el petróleo de referencia internacional, que este viernes cerró alrededor de 100 dólares el barril, según TradingEconomics. Muy por encima de los niveles previos a la crisis, aunque lejos del pico de 166 que tocó el crudo el 19 de marzo.
La razón de ese nivel es que el petróleo no vale sólo por el crudo que circula hoy. Incorpora una prima de riesgo: lo que se paga por la incertidumbre de que, mañana, ese barril no pueda salir. "La falta de avances concretos mantiene una prima de riesgo en el precio", resumió Tim Waterer, analista jefe de mercado de KCM Trade, a Al Jazeera. Ese sobreprecio no se borra porque mejoren unos días de tráfico.
Y esto no es solamente un problema estadounidense. En la Unión Europea, el precio promedio ponderado del diésel llegó a 2,26 euros por litro el 17 de septiembre, un alza del 38% desde el 27 de febrero, según la Unión Internacional de Transporte por Carretera. En Asia, el diésel de referencia llegó a superar los 200 dólares por barril en marzo, según GV Wire, y en el Reino Unido y Corea del Sur, la nafta subió cerca de un 19%, de acuerdo con datos de Statista. Si el problema fuera exclusivamente Ucrania atacando refinerías rusas, como sugiere Trump, costaría explicar por qué el combustible también se disparó en Asia y en Europa al mismo tiempo que en Estados Unidos: la causa común a los tres continentes es la misma, y es Ormuz.
Alguien podría pensar que existe una salida de emergencia: si Ormuz está complicado, que el petróleo salga por otro lado. Esa ruta existe, pero también está bajo ataque. El oleoducto saudita Este-Oeste, que puede mover hasta 5 millones de barriles diarios hacia el mar Rojo, fue blanco de un ataque con drones hutíes en septiembre y Arabia Saudita debió suspenderlo. Y los rebeldes proiraníes de Yemen tomaron la isla de Perim, en la boca del estrecho de Bab el-Mandeb, la puerta sur del mar Rojo. La vía de escape que debía compensar a Ormuz quedó, a su vez, bajo amenaza. No hay atajo disponible, y las empresas y países exportadores reaccionan en consecuencia.
Refinemos el análisis del escenario. Al hacerlo entenderemos que, incluso si el crudo bajara, eso no garantiza que la nafta o el gasoil bajen en el surtidor. El problema ya no es sólo cuánto petróleo crudo sale, sino cuánto combustible refinado llega a destino. Y ahí la foto es peor aún.
Según la consultora Kpler, citada por Foreign Policy, todavía faltan en el mercado 3 millones de barriles diarios de productos refinados: nafta, gasoil, combustible de aviación. Para dimensionarlo: es, aproximadamente, todo el consumo diario de combustible de un país como España. Esa es la escala del agujero que las "buenas noticias" de esta semana no tapan.
La recuperación de Ormuz es, además, desigual. Según un análisis publicado por Yahoo Finance, las exportaciones de crudo del golfo Pérsico volvieron a cerca del 98% de su nivel previo a la guerra, pero las de productos refinados (diésel, nafta, combustible de aviación) alcanzaron apenas el 58%, y Goldman Sachs las ubica más cerca del 50%. Todavía faltan esos 3 millones de barriles diarios mencionados por Kpler. La explicación es física: según la Agencia Internacional de Energía, el Golfo exportaba esa cantidad de refinados en 2025, pero desde que empezó el conflicto esos cargamentos desaparecieron del mercado.
A eso se suman dos factores menores. Rusia redujo su propia presencia en el mercado de refinados al restringir sus exportaciones de diésel para abastecerse puertas adentro, golpeada por los ataques ucranianos a sus refinerías. Y China, que había restringido sus exportaciones desde marzo y las había relajado en julio, volvió a suspenderlas el 1 de octubre, salvo hacia Hong Kong y Macao. De nuevo, hay que recordar que las declaraciones de los políticos están cargadas de intenciones, no necesariamente de verdades.
Para tapar el agujero, Europa venía recurriendo a sus reservas estratégicas, y lo sigue haciendo ahora mismo. La Agencia Internacional de Energía coordinó en marzo la liberación más grande de su historia, más de 400 millones de barriles. Y este mismo viernes, 2 de octubre, el G7 confirmó una nueva liberación de 100 millones de barriles, con énfasis especial en diésel, después de que Washington presionara a sus aliados europeos para que lo hicieran "inmediatamente", según reportaron NBC News y France 24. La propuesta en danza, según Reuters, reparte 50 millones de barriles de diésel europeo y 50 millones de crudo entre los miembros de la Agencia Internacional de Energía.
Pero el propio mercado duda de que eso alcance. Standard Chartered calculó que la liberación de marzo cubre apenas unos 50 días del déficit. Y Patrick De Haan, analista de GasBuddy, fue más cauto todavía sobre esta nueva ronda: "podría agregar una cantidad considerable de diésel, aunque no diría que sea significativa", dijo a Newsweek, y aclaró que parte de esas "reservas" son simplemente inventario que se mueve al mercado en el papel, no un volumen genuinamente nuevo. Es, otra vez, un parche para ganar tiempo, no una solución de fondo.
Hay otro dato proveniente del clima. Estadísticamente el consumo de combustible sube en el hemisferio norte en los meses de otoño e invierno en 2 millones de barriles diarios. En las regiones frías de EE. UU. el consumo se multiplica por siete y en una proporción similar en el Reino Unido, de acuerdo con la EIA. En Alemania y en Francia, por seis. Difícil que un político pueda reclamar una victoria contra el Capitán Frío con un mercado tan alterado.
Eso se traduce en precio concreto, no en una abstracción de mercado. En Estados Unidos, el gasoil llegó a cotizar por encima de los 6 dólares el galón en septiembre, un récord histórico. "Ya estamos ahí", dijo Mark Jackson, un camionero, a un canal local en Georgia, al describir el punto de quiebre que atraviesa su industria por el combustible. Otro conductor, Ezalden Alzokari, contó que cargar 450 litros de gasoil le costó, en una sola parada, más de 350 dólares por encima de lo habitual.
Eso expone por qué una suba del petróleo nunca es sólo un número en una pantalla: es el flete que encarece el pan, los zapatos y cualquier cosa que llegue en camión. O reflejarse en la tarifa de calefacción. En épocas electorales, se puede traducir además en una decisión de voto.
Por este último motivo Trump construye un relato distinto y exculpatorio de sus decisiones para explicar por qué los combustibles no bajan: le reclamó a Zelenski que frene los ataques contra refinerías rusas, responsabilizándolos por la escasez de gasoil, y su gobierno evalúa restringir las exportaciones estadounidenses de diésel. Pese a ello, sigue sin resolver el problema que la guerra empezó con el ataque de Estados Unidos e Israel el 28 de febrero.
Hay algo de cierto ahí, pero el relato tiene un problema de cronología. Los ataques ucranianos vienen desde agosto de 2025, mucho antes de que los precios se dispararan. El indicador que mejor explica la suba, el margen entre el crudo y el combustible refinado alcanzó en 2026 niveles jamás vistos, por encima de 107 dólares a principios de septiembre, un salto que coincide con la crisis de Ormuz y no con Ucrania. Hasta el propio secretario de Energía de Trump admitió que Medio Oriente y China "también contribuyeron".
Para terminar con la fábula de la culpa ucraniana: el embargo europeo a los productos refinados rusos, diésel incluido, entró en vigor el 5 de febrero de 2023, y Moscú perdió así un mercado que le compraba alrededor del 40% del diésel, según Bruegel. Desde entonces desvió sus cargamentos hacia África y Asia. Las sanciones se profundizaron con las medidas contra Rosneft y Lukoil de octubre de 2025 y con la prohibición europea de importar derivados de crudo ruso, que según Windward rige desde el 21 de enero de 2026.
A eso se sumó una decisión propia: En el otoño de 2023 Rusia vedó por unas semanas exportar diésel y gasolina para contener sus precios internos, con un rublo débil. Volvió a prohibir la gasolina en marzo de 2024, con una pausa en mayo, y la reimpuso en agosto de 2025. Desde el 1 de octubre de 2025 sumó el diésel de los revendedores.
El paso que más pesó en volumen exportable llegó este año: el 8 de julio el veto se extendió a los propios productores, y el 30 de septiembre se lo prorrogó hasta el 31 de octubre. Según S&P Global, ya en septiembre de 2025 las exportaciones rusas de diésel estaban en su nivel más bajo desde 2020. Según Vortexa, en agosto de este año promediaron 150.000 barriles diarios por mar, 610.000 menos que un año antes. Es una pérdida real, aunque una fracción del faltante de refinados.
Pero hay otra cronología que es más eficaz para explicar la suba en los precios de los combustibles, la de los ataques a las refinerías del Golfo. El 10 de marzo, un ataque con drones obligó a la petrolera emiratí ADNOC a cerrar temporalmente Ruwais, la cuarta mayor refinería del mundo en un solo sitio, con capacidad para 922.000 barriles diarios.
Entre el 19 y el 20 de marzo, drones golpearon las plantas kuwaitíes de Mina Abdullah y Mina Al-Ahmadi, y la Kuwait Petroleum Corporation informó de incendios y de unidades fuera de servicio. El 7 y el 8 de abril, según Bloomberg, quedaron detenidas unidades de SATORP, en Arabia Saudita, de 460.000 barriles diarios. En Bahréin, la planta de Bapco, de 400.000 barriles diarios, también resultó dañada y declaró fuerza mayor.
La recuperación es desigual. Ruwais volvió a plena capacidad hace aproximadamente un mes, según Bloomberg, aunque sus exportaciones de productos todavía rondan el 70% de las previas a la guerra. Mina Al-Ahmadi y Mina Abdullah llevarán hasta un año reparar los trenes de crudo y unidades de coquización, según la agencia francesa Kayrros.
Y las plantas de gas, que forman parte del ecosistema de refinados, también advierten que el tiempo es un factor clave de la recuperación: el impacto en terminales especializadas, como Pearl GTL en Qatar, o la refinería de Sitra en Bahréin, enfrentará los ciclos de reparación más largos. Allí reside el factor central detrás de los precios récord del diésel. Y hasta dónde se sabe, ningún medio ni la Casa Blanca informó de la presencia de drones ucranianos en esos ataques.
La caída en la producción y las restricciones para sacarlo al mercado en Medio Oriente explican mejor los aumentos de precios que una medida de defensa activa de un país en plena Europa que toma medidas de defensa activa ante el riesgo existencial que le impone la invasión ordenada por Putin. Las cifras y las fechas tergiversadas sugieren algo de ignorancia deliberada y de cinismo en la insistencia por culpar a los ucranianos por querer debilitar a su oponente.
Quedan por contabilizar las exportaciones de refinados iraníes de entre 250.000 y 350.000 barriles diarios. El bloqueo y los ataques de EE. UU. e Israel a las refinerías de la Isla de Lavan, Asaluyeh e Isfahan redujeron hasta un 70% la capacidad de refinado.
Si bien Irán destina la mayor cantidad de su combustible al mercado interno, cantidades residuales se vendían para motores marinos de carga y centrales eléctricas en Irak y Siria, o era desviado a través de circuitos marginales a los mercados de mezcla emiratíes de Fujairah y Dubái. Un resto menor era contrabandeado a Pakistán o Afganistán. Son cantidades bajas, pero suman a un monto que ahora busca otros proveedores y refuerzan la demanda global.

Es por eso que, de momento, el público global debe afrontar aumentos y escaseces de combustible más allá de las noticias de cruces de buques en Ormuz y éxitos que hacen agua. Y de acuerdo con lo que muestran los indicios, hay que tomar los recaudos por una nueva escalada de EE. UU., ordenada por Trump o de Irán para forzar el fin del bloqueo, que podría agravar la crisis. En ese escenario de temores no hay ningún actor principal ucraniano.
Si realmente un dirigente desea mostrarse ser astuto debiera denunciar que el precio récord del petróleo aumenta los ingresos rusos y de Irán por sus reservas flotantes fuera de Ormuz. Y le da a Putin un argumento para empujar a Trump para que culpe a Zelensky de sus desgracias electorales. O que el Eje que integra China con ambos países y sus flujos de materiales sensibles, son los que permiten alargar la guerra en los dos frentes.
Siempre es mejor observar las cifras: el mundo tiene una capacidad teórica de refinado de 103,6 millones de barriles diarios. Hoy, por diferentes motivos relacionados con las guerras y las decisiones políticas, está refinando entre 84 y 86 millones. Ese faltante explica mucho mejor el impacto de la crisis que el conteo de barcos o la asignación de culpas. En definitiva, resuelve mejor la duda sobre el porqué del fastidio de los consumidores en todo el planeta.
En el fondo, esa disputa sobre a quién culpar dice más de la política que del tema del petróleo. Trump necesita un relato que aleje al electorado del temor a seguir pagando más caro en el surtidor. Señalar a Ucrania, o mostrar petroleros saliendo de Ormuz, ofrece un titular rápido.
¿Qué haría falta, entonces, para que la nafta baje de verdad? Tres cosas, y ninguna ocurrió todavía. La primera es que el seguro de guerra vuelva a valores normales, señal de que el riesgo militar bajó en serio y no solo de que algunos barcos se apuran a salir. La segunda es que se reparen las refinerías del Golfo que siguen dañadas, de modo que los refinados recuperen el terreno que ya ganó el crudo. La tercera es que China y Rusia vuelvan a exportar combustible con regularidad, y que ni Pekín ni Moscú den marcha atrás. Hasta que eso pase, cualquier anuncio sobre más petroleros saliendo de Ormuz es, como mucho, una buena foto para una campaña electoral. No es, todavía, el final de la crisis.
Terminemos entonces con una observación necesaria en momentos en que la prensa es atacada por los políticos y sus seguidores en todo el mundo. Los datos que revelan la distancia entre las declaraciones y la realidad son cubiertas por el periodismo a partir de cuestionar la veracidad de lo que afirman los dirigentes. Y sirven con mayor eficacia para explicar lo que sucede en la vida cotidiana de las personas que las designaciones de culpables convenientes.
Incluso con sus fallas, el periodismo sigue teniendo su razón de ser y no sirve de nada arrojar nafta al fuego al acusar a la prensa por mostrar realidades que van más allá de un slogan estrecho, porque el combustible está cada vez más caro y al final de cuentas bloquear al mensajero solo aporta a que el público tenga un margen cada vez más Estrecho para formar una opinión propia e informada sobre las consecuencias de Ormuz.


