
Irán pone en jaque a Arabia Saudita (y al resto del mundo)

Por Ignacio Montes de Oca
Irán está logrando cerrar la vía alternativa a la salida del petróleo de Ormuz. No lo hace directamente sino por medio de sus proxies hutíes en Yemen y de las milicias chiitas del sur de Irak. La clave es la “negación plausible”, es decir, el mover sus grupos en el exterior y beneficiarse con cada ataque sin admitir ser el instigador detrás de cada uno de ellos. El medio es afectar al gran productor de crudo del Golfo, el reino de Arabia Saudita, en su yugular petrolera.
En la mañana del 14 de septiembre drones atribuidos a los hutíes pro iraníes del occidente de Yemen alcanzaron a la refinería de YASREF en Yanbu, un inmenso complejo en el que los sauditas tienen la mayoría accionaria y la estatal china SINOPEC es el socio minoritario.
En las últimas semanas los proxies iraníes ya habían lanzado drones contra refinerías y sitios de producción de Arabia Saudita. Pero luego también bombardearon el oleoducto Este-Oeste, alcanzado por drones el 10 de septiembre cerca de Medina y posteriormente cerrado por Riad. Es la vía que le permite a los saudíes evadir el bloqueo iraní en Ormuz. De este modo, se pone en riesgo todo el sistema que permite llevar petróleo desde el corazón productor de Arabia Saudita hasta los mercados internacionales.
Conviene empezar por una precisión porque la confusión cambia completamente la dimensión del episodio. No existe, hasta ahora, confirmación oficial de Saudi Aramco ni del Ministerio de Energía saudí de que YASREF haya sido alcanzada directamente por el ataque del 10 de septiembre. Lo que sí está documentado es el ataque contra las estaciones de bombeo del oleoducto Este-Oeste. Arabia Saudita y autoridades iraquíes atribuyeron el ataque a milicias respaldadas por Irán que operan desde Irak. Reuters informó que el oleoducto había estado transportando alrededor de cuatro millones de barriles diarios hacia Yanbu y que las estimaciones sobre su reparación iban desde algunas semanas hasta cinco o seis semanas, dependiendo de la magnitud de los daños.
Tampoco hay que confundir YASREF con Jizan. Son dos refinerías distintas. Jizan está mucho más cerca de la frontera con Yemen y sufrió incendios documentados en ataques anteriores. YASREF está en Yanbu, sobre el mar Rojo, y es una pieza central del complejo energético occidental saudí. El verdadero problema estratégico, que es el ataque al corredor que Arabia Saudita construyó precisamente para no depender de Ormuz.
El oleoducto Este-Oeste, también conocido como Petroline, tiene unos 1.200 kilómetros y atraviesa Arabia Saudita desde las zonas petroleras del este hasta Yanbu, en el mar Rojo. Su capacidad máxima ronda los siete millones de barriles diarios, aunque los volúmenes efectivamente transportados han sido bastante menores. Reuters estimó recientemente que el sistema estaba moviendo alrededor de cuatro millones de barriles diarios, aproximadamente el 4% de la oferta mundial. Durante los últimos meses, mientras la guerra reducía drásticamente el tránsito por el estrecho de Ormuz, ese corredor fue la principal válvula de escape de Arabia Saudita.

Su función no termina en el puerto. Yanbu concentra un complejo industrial y de refinación enorme. Allí están YASREF, una empresa conjunta de Saudi Aramco y Sinopec, con una capacidad de alrededor de 430.000 barriles diarios; SAMREF, controlada en partes iguales por Aramco y ExxonMobil, con algo más de 400.000; y la refinería Yanbu de Aramco, con unos 250.000 barriles diarios. Saudi Aramco identifica a las tres como activos de su infraestructura occidental. YASREF, además, fue diseñada para procesar crudo pesado y producir grandes cantidades de combustibles limpios, incluidos diésel y gasolina. Es decir, el petróleo que llega por el Este-Oeste no solo puede ser exportado desde Yanbu: también alimenta un complejo de refinación que abastece al mercado interno y genera productos destinados al exterior.
YASREF es particularmente importante para China porque Sinopec posee el 37,5% de la compañía, mientras Saudi Aramco controla el 62,5% y fue creada para producir combustibles de alta calidad. Por eso el problema de Yanbu no es solamente saudí. Una interrupción prolongada puede afectar simultáneamente al crudo que sale hacia Europa y Asia, a los combustibles refinados y a los intereses de una de las mayores compañías petroleras de China.
Pero el dato más inquietante aparece cuando se mira el reloj. Arabia Saudita todavía puede cargar petróleo en Yanbu aunque el oleoducto esté detenido porque dispone de existencias acumuladas cerca del puerto. El problema es que ese colchón no es infinito. Tres fuentes vinculadas al comercio petrolero consultadas por Reuters estimaron el 13 de septiembre que Yanbu tenía stocks suficientes para mantener las exportaciones durante apenas cinco a siete días si no se restablecía el flujo del oleoducto. Arabia Saudita también dispone de petróleo almacenado en las terminales egipcias de Ain Sokhna y Sidi Kerir, que podrían agregar algunos días más, pero tampoco son una solución permanente.
Ese dato cambia por completo la lectura del problema. Durante los primeros días puede parecer que nada demasiado grave está ocurriendo porque los barcos continúan cargando y los compradores todavía reciben petróleo saudí. Pero una parte de esas cargas ya no proviene del flujo normal del oleoducto: sale de las existencias acumuladas previamente. El sistema parece funcionar porque está consumiendo su margen de seguridad.
Si la reparación demanda semanas, como temen algunos operadores, Arabia Saudita tendrá que decidir cuánto crudo puede seguir enviando desde Yanbu, cuánto debe desviar por otras rutas y en qué momento conviene reducir producción antes que vaciar completamente sus reservas comerciales. Reuters informó que una interrupción prolongada podría dejar fuera del mercado hasta unos cuatro millones de barriles diarios, mientras Goldman Sachs advirtió que una crisis de ocho semanas, combinada con otras restricciones, podría llevar al Brent por encima de los 120 dólares e incluso hacia los 130.
Ahora ARAMCO, la petrolera saudita, acaba de informarle a sus clientes europeos que los cargamentos de crudo de finales de septiembre serán cancelados, debido al cierre del oleoducto Este-Oeste a y la toma del control de toda la costa del Mar Rojo por parte de los hutíes de Yemen, según reporta Reuters.

La consultora Rystad Energy y firmas de seguimiento marítimo estimaban que entre 1,5 y 2 millones de barriles diarios de crudo se despachaban en barcos con rumbo al norte, transitando el Mar Rojo hacia el Canal de Suez y el oleoducto SUMED en Egipto para abastecer a las refinerías de Europa. según los informes sectoriales de firmas de análisis como Sparta Commodities y HSBC desde allí se exportaban aproximadamente entre 250.000 y 300.000 barriles diarios de diésel hacia Europa Occidental y el Mediterráneo, principalmente a países como Italia, España, Grecia y Turquía. Luego hay que contabilizar entre 118.000 y 140.000 barriles diarios de combustible de aviación y hasta 60.000 de fuel.
Ahí aparece la verdadera paradoja. Arabia Saudita construyó el Este-Oeste para evitar que una crisis en Ormuz pudiera bloquear su capacidad de exportar petróleo y derivados. El corredor y las refinerías fueron concebidas precisamente durante la época de la guerra entre Irán e Irak, cuando quedó demostrado que las rutas marítimas del Golfo podían convertirse en objetivos militares. Décadas después, el problema se invirtió: Arabia Saudita consiguió evitar Ormuz, pero sus adversarios encontraron una forma de golpear el camino alternativo.
Y esto tampoco empezó ahora. Para entenderlo hay que retroceder a 2015, cuando Arabia Saudita intervino militarmente en Yemen al frente de una coalición que intentaba frenar el avance de los hutíes y restaurar al gobierno reconocido internacionalmente. Reuters y Associated Press han documentado durante años los ataques hutíes contra territorio saudí y la respuesta militar de Riad. La guerra no destruyó la capacidad militar del movimiento; al contrario, contribuyó a consolidar una estructura armada capaz de utilizar misiles, drones, inteligencia local y guerra asimétrica contra objetivos mucho más costosos.

En mayo de 2019, por ejemplo, drones atacaron el propio oleoducto Este-Oeste. Y cuatro meses después, el ataque contra las instalaciones de Abqaiq y Khurais provocó la interrupción temporal de unos 5,7 millones de barriles diarios de producción saudí, el mayor corte repentino registrado hasta entonces en términos de volumen. El Baker Institute recuerda que aquel episodio mostró hasta qué punto un ataque relativamente barato podía producir una perturbación gigantesca en el mercado petrolero. La autoría exacta del ataque de 2019 siguió siendo objeto de disputa, aunque Arabia Saudita, Estados Unidos y varios gobiernos europeos responsabilizaron a Irán y los hutíes reivindicaron inicialmente la operación.
Desde entonces, la tecnología y la experiencia de estos grupos no hicieron más que aumentar. Los hutíes ampliaron sus operaciones desde Yemen hacia el mar Rojo y Bab el-Mandeb, mientras grupos armados iraquíes respaldados por Irán desarrollaron capacidades propias. Associated Press ha señalado evidencias de coordinación entre los hutíes y milicias iraquíes en los ataques recientes contra Arabia Saudita. Eso no significa que cada organización reciba una orden idéntica desde Teherán ni que todas funcionen como simples sucursales iraníes. Son grupos con agendas, estructuras y grados de autonomía diferentes. Pero comparten armas, entrenamiento, inteligencia, intereses estratégicos y, sobre todo, una misma oportunidad: obligar a Arabia Saudita a defender simultáneamente demasiados puntos vulnerables.
Estos ataques tienen otro trasfondo en el territorio yemenita. Al descontrolarse las tensiones entre hutíes y sauditas, se rompió la tregua que regía en Yemen desde 2022. Arabia Saudita bombardeó Saná, la capital hutí, y respaldó con apoyo aéreo a una ofensiva terrestre del gobierno legal de Yemen iniciada el 3 de septiembre. El resultado fue desastroso para Ryad, que a poco de iniciarse el ataque descubrió que las fuerzas que estaba financiando contaban en realidad con solo un 20% de personas reales del total de la nómina que pagaba. En consecuencia, sus aliados fueron arrasados.

Un pedido de ayuda urgente a Washington fue ignorado con la excusa de que estaban focalizados en Ormuz, al igual que el que les hizo a sus aliados del flamante Pacto de la Meca. Pakistán argumentó que el acuerdo solo podía aplicarse a nuevos conflictos. Turquía, que las obligaciones de defensa mutua aún no están legalmente operativas porque el acuerdo no ha sido ratificado por su parlamento.
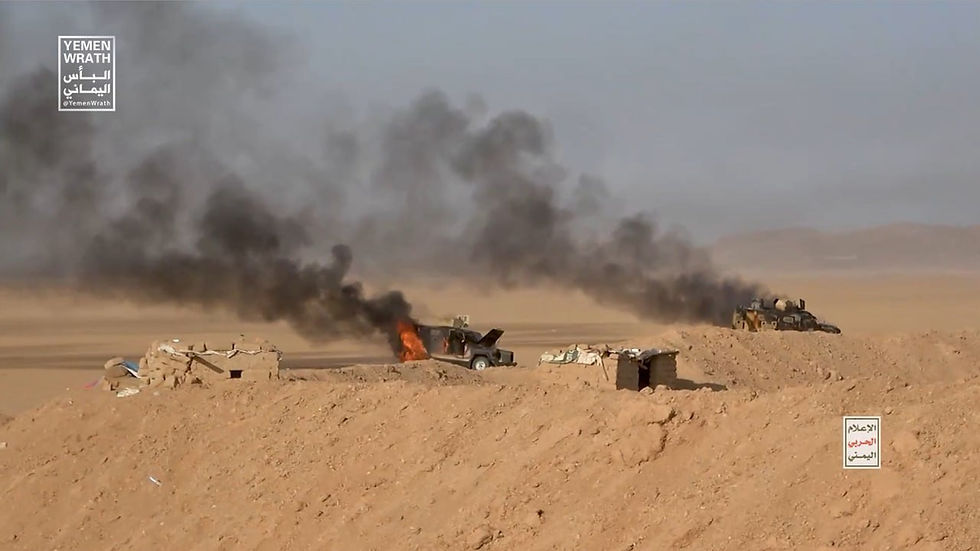
En consecuencia, la suma de tantos reveses hizo que el ataque promovido por Ryad fracasara y los hutíes lanzaron una contraofensiva. En una operación terrestre y naval de apenas unos días, el grupo proiraní logró capturar la localidad estratégica de Dhubab, el puerto clave de Moca y la estratégica isla de Mayyun (Perim), tomando simultáneamente las islas de Gran Hanish y Pequeña Hanish. Estos avances territoriales no solo les otorgan el dominio del flanco yemení en el estrecho de Bab el-Mandeb, sino que además les permite asfixiar las rutas alternas de exportación de Arabia Saudita y marchar con fuerza hacia los últimos bastiones gubernamentales del norte, como la región petrolera de Marib.
Ahí está la verdadera evolución del conflicto. No hace falta cerrar Ormuz si se puede presionar el petróleo desde el otro extremo. No hace falta destruir todas las refinerías si se puede cortar el oleoducto que las abastece al generar una crisis que obtura el otro paso marítimo estratégico. No hace falta hundir todos los barcos si basta con elevar el riesgo hasta que las aseguradoras, las navieras y los compradores empiecen a cambiar de ruta. La guerra asimétrica funciona precisamente así: quien tiene menos recursos no necesita destruir el sistema adversario; necesita encontrar el momento y el punto donde un daño pequeño obliga al otro a gastar muchísimo más para evitar el siguiente.
La dimensión religiosa existe, pero tampoco conviene caer en la explicación fácil de una supuesta guerra ancestral entre sunitas y chiitas. Los hutíes pertenecen al zaidismo, una rama del chiismo diferente del chiismo duodecimano predominante en Irán. Arabia Saudita, en cambio, basa buena parte de su legitimidad religiosa internacional en su condición de custodio de La Meca y Medina y en su papel central dentro del mundo sunita. Después de la Revolución Islámica de 1979, Irán también comenzó a disputar el liderazgo político y religioso del mundo musulmán. El enfrentamiento sectario fue utilizado como identidad y herramienta de movilización, pero detrás de él están el territorio, la seguridad, el poder regional, las rutas comerciales y el petróleo. Como han señalado el Council on Foreign Relations y otros centros de análisis, reducir la rivalidad saudí-iraní a una guerra religiosa es tan simplista como negar que la religión desempeña un papel importante en la legitimidad de ambos Estados.

Para Arabia Saudita, el problema tiene además una dimensión fiscal. Saudi Aramco es una de las principales fuentes de ingresos del Estado y una pieza central del financiamiento de Vision 2030, el gigantesco programa de diversificación económica impulsado por Mohammed bin Salman. Una interrupción prolongada de los flujos no solo reduce exportaciones: también afecta la capacidad de sostener inversiones, proyectos de infraestructura y compromisos presupuestarios.
China queda en una posición igual de incómoda. Como se dijo antes, Sinopec tiene una participación importante en YASREF y Pekin necesita que el petróleo del Golfo y las rutas del mar Rojo sigan funcionando para sostener su industria y su comercio con Europa. Pero Irán también es un socio estratégico de Pekín y uno de sus principales proveedores de petróleo con descuentos. China patrocinó en 2023 la reconciliación entre Riad y Teherán precisamente para reducir este tipo de tensiones. Ahora se encuentra frente a una contradicción: su socio iraní y las organizaciones armadas que cuentan con su respaldo están contribuyendo a poner en riesgo activos saudíes en los que también tiene intereses directos.
Eso no significa que Pekín vaya a enfrentarse militarmente con Teherán. Su herramienta más probable es económica y diplomática. China puede aumentar la presión sobre Irán, modificar sus compras de crudo o utilizar su influencia para reclamar mayor control sobre los grupos aliados. Pero también tiene límites: necesita a Irán como socio energético y regional y no quiere asumir el costo de convertirse en garante de la seguridad del Golfo.
Aquí hay un dilema material y político para China: les compra a los sauditas unos 1,5 millones de barriles diarios de petróleo, algo más que los que los 1,38 millones que importa desde Irán. En 2025, Irán aportó aproximadamente entre el 7% y el 12% (según las estimaciones directas o los canales indirectos de reetiquetado) y Arabia Saudita aportó el 14% del total de las importaciones de petróleo de China.
Teherán es un socio estratégico exclusivo de China. Los sauditas son socios estratégicos de los EEUU, aunque no se privan de comprar unos 4.000 millones de dólares en armas a China -más que lo que paga Irán-, de quienes además recibieron 4.260 millones de dólares de inversiones al cierre de 2025. Pekin está ante una elección complicada dada la naturaleza de su relación con ambos estados del Golfo.
Irán, por su parte, al autonomizarse de China obtiene una ventaja estratégica considerable al poder ejercer presión sobre dos extremos del sistema energético sin comprometer directamente a sus fuerzas regulares. En el norte está Ormuz. En el sur, Bab el-Mandeb. Entre ambos, ahora aparece un tercer punto de presión: el oleoducto saudí que conecta el petróleo del este con el mar Rojo. La combinación permite que distintos actores asociados con Teherán ejerzan presión sobre diferentes partes del mismo sistema.
Pero esa estrategia también tiene riesgos. Cuanto más evidente sea la conexión entre las operaciones de las milicias iraquíes, los hutíes y los intereses iraníes, menor será la capacidad de Teherán para sostener una negación plausible. Y cuanto más se golpeen instalaciones vinculadas con China, mayor será la posibilidad de que Pekín presione para contener la escalada.

Yemen, mientras tanto, vuelve a quedar atrapado en la misma lógica. Los hutíes consiguen visibilidad internacional y capacidad de negociación al demostrar que pueden amenazar infraestructura estratégica saudí y rutas comerciales globales. Pero la respuesta también significa nuevos ataques, desplazamientos y restricciones para una población que lleva más de una década viviendo bajo una guerra devastadora. Reuters informó recientemente que más de 100.000 personas habían sido desplazadas dentro de Yemen por la nueva escalada y que miles habían huido por mar hacia Yibuti.
Egipto es otro de los grandes perdedores indirectos. Si los barcos consideran demasiado peligroso atravesar Bab el-Mandeb, deben rodear África por el cabo de Buena Esperanza. Eso reduce el tráfico por Suez y también afecta al sistema SUMED, utilizado para transportar petróleo entre el mar Rojo y el Mediterráneo. Las autoridades del Canal de Suez informaron que sus ingresos pasaron de unos 10.250 millones de dólares en 2023 a 3.991 millones en 2024, una caída de aproximadamente 61%, como consecuencia de la crisis del mar Rojo. Ahora el avance hutí y el cierre del oleoducto saudí vuelven a amenazar una recuperación que apenas comenzaba.
El cierre total del estrecho de Bab el-Mandeb estranguló el comercio internacional, paralizando el tránsito diario de mercancías valoradas en más de 3.000 millones de dólares y forzando a los buques a desviar sus rutas rodeando África por el Cabo de Buena Esperanza. Esta interrupción logística ha provocado un aumento inmediato del 350% en las tarifas de los fletes marítimos, elevando el costo de transportar un contenedor estándar a más de 7.000 dólares en la ruta hacia el Mediterráneo.
Las consecuencias ya se reflejan en las cadenas de suministro globales: el tiempo de tránsito para las mercancías entre Asia y Europa se ha prolongado en un promedio de 14 días, lo que ha generado una pérdida del 20% en la capacidad operativa de la flota global de carga por el retraso en la rotación de barcos. Asimismo, industrias críticas como la automotriz y la tecnológica en Europa ya reportan caídas en su producción debido a un déficit del 15% en la llegada de componentes electrónicos y semiconductores que dependen estrictamente de esta vía marítima.

Europa recibe un golpe adicional por el lado del diésel. YASREF es una refinería especialmente relevante porque produce combustibles limpios para ese mercado y tiene acceso directo al mar Rojo para exportarlos. En un mercado europeo que ya enfrenta una fuerte presión sobre el diésel, cualquier reducción de los suministros saudíes obliga a buscar cargamentos más lejanos y caros. El problema no es solamente la cantidad de barriles: son los fletes, los seguros, los tiempos de navegación y el precio que los compradores deben pagar para asegurarse de que el siguiente barco llegue.
El precio del diésel en Europa subió aproximadamente un 11% en las primeras dos semanas de septiembre, impulsado por el repunte del crudo global tras los ataques a la infraestructura de YASREF. Este incremento ha llevado el precio medio en la Unión Europea hasta los 2,028 euros por litro, destacando repuntes abruptos del 10% en Alemania —donde el combustible trepó 20 céntimos de euro hasta promediar los 2,26 euros— y picos históricos que superan los 3 euros por litro en autopistas alemanas e italianas. En España, el impacto real en el surtidor se ha contenido temporalmente en un rango de entre 1,84 y 1,88 euros por litro gracias a una bonificación fiscal de emergencia del 10% (20 céntimos) aplicada por el Gobierno para mitigar el impacto inflacionario durante este mes.
India puede actuar como amortiguador porque sus enormes refinerías tienen capacidad para incrementar exportaciones de combustibles, especialmente hacia Europa. Pero tampoco es una fuente infinita. La demanda interna india compite por el mismo petróleo y las interrupciones del Golfo elevan el costo de la materia prima. El mercado puede reemplazar temporalmente un cargamento saudí, pero reemplazar millones de barriles durante semanas es otra historia.
Estados Unidos tiene una ventaja relativa porque su producción de petróleo y gas de esquisto reduce su dependencia directa del crudo de Oriente Medio. Pero eso no lo inmuniza. El mercado petrolero es global: si faltan barriles en Asia o Europa, el precio sube también en Texas. Reuters situó el 15 de septiembre al Brent en 105,74 dólares y al WTI en 101,66, después de que ambos contratos hubieran alcanzado niveles todavía más altos durante la jornada. El impacto llega además por el diésel, los fletes y la inflación, justo cuando los bancos centrales necesitan reducir presiones sobre los precios.
Por eso los cinco o siete días de reservas en Yanbu son mucho más importantes de lo que parece. No significan que Arabia Saudita vaya a quedarse sin petróleo en una semana. Significan que el país tiene aproximadamente ese margen de seguridad para seguir exportando desde ese punto sin que el flujo normal del oleoducto vuelva a funcionar.
Aquí es donde se abre una derivada crucial: La asfixia energética causada por los ataques hutíes a YASREF y el sabotaje al oleoducto Este-Oeste han colocado al príncipe heredero saudí, Mohammed bin Salman, ante la inevitable necesidad de negociar con Irán para destrabar el tránsito por Ormuz.
El reino saudí ya evalúa enmendar una propuesta de tregua marítima mediada por Omán; sin embargo, pactar tarifas voluntarias de navegación o peajes que beneficien a Teherán sería visto en Washington como una claudicación inaceptable frente a las coacciones del régimen iraní. Aunque la administración de Donald Trump mantiene una postura oficial de apertura diplomática y presiona para que Irán firme un acuerdo global rápido, un pacto exclusivo que condicione el libre tránsito comercial a pagos directos socavaría la estrategia de presión económica de la Casa Blanca, forzando al Pentágono a reevaluar su apoyo táctico de inteligencia a Riad si el eje saudí prefiere ceder ante las demandas financieras de la República Islámica.

Después empieza otra discusión: cuánto stock queda en Egipto, cuánto puede desviarse por otras rutas, cuánto petróleo debe dejar de producirse y cuánto riesgo comercial están dispuestos a aceptar los compradores. Reuters informó que algunos operadores creen que el oleoducto podría volver parcialmente antes de una reparación completa, mientras otras estimaciones contemplan varias semanas de interrupción.
Ese es el verdadero reloj de la crisis. Un oleoducto detenido durante tres días es un problema operativo. Durante una semana, es un problema comercial. Durante varias semanas, puede transformarse en un problema global de suministro. Y si al mismo tiempo siguen restringidos Ormuz y Bab el-Mandeb, la capacidad de Arabia Saudita para utilizar rutas alternativas se reduce todavía más.
El estallido de la crisis entre Arabia Saudita y los proxies iraníes ha desatado una fuerte ola de volatilidad global, provocando que el barril de petróleo Brent se dispare por encima de los 107 dólares tras acumular un repunte superior al 50% desde el inicio de las hostilidades. La parálisis preventiva del estratégico oleoducto Este-Oeste, sumada al colapso de las exportaciones por el bloqueo del estrecho de Ormuz, ha forzado a los mercados a cotizar de golpe un escenario de escasez real.
Esta tensión energética ha golpeado con fuerza a las bolsas globales, provocando caídas en los principales índices asiáticos —con el KOSPI surcoreano hundiéndose un 3,3%— y arrastrando al sector tecnológico de Wall Street. Paralelamente, los inversores han buscado refugio frente al fantasma de la inflación estructural, lo que ha llevado al rendimiento de los bonos del Tesoro de EE. UU. a 10 años a tocar un techo crítico del 5%, encareciendo directamente las tasas de interés y los costos de financiamiento global.
Estamos otra vez ante el mismo error recurrente: menospreciar las habilidades de Irán y sus proxies para actuar como actores con estrategias complejas. Aun luego de ser arrasados militarmente demuestran una habilidad para realizar jugadas estratégicas que contradicen su percepción como grupos de pensamiento y capacidades primitivas.
Lo más inquietante es que sus adversarios no necesitan conquistar Arabia Saudita ni destruir toda su industria petrolera. Les alcanza con demostrar que pueden obligarla a defender simultáneamente sus puertos, refinerías, oleoductos, terminales y rutas marítimas. Arabia Saudita tiene que proteger todo el sistema. Sus contrincantes solo necesitan encontrar una debilidad.
El plan B saudí nació para evitar que Irán pudiera utilizar Ormuz como una válvula sobre la economía mundial. Durante años funcionó. Permitió que millones de barriles cruzaran el desierto y llegaran al mar Rojo sin pasar por el estrecho. Pero ahora ese mismo corredor se convirtió en objetivo militar.
Arabia Saudita construyó un camino para escapar de Ormuz. El problema es que sus adversarios descubrieron que no necesitan cerrar ese estrecho para estrangular la alternativa. Pueden incendiar el camino desde varios lados. Y de paso elevar la fiebre económica mundial al punto de llevar a reconsiderar si las soluciones militares son la salida a las crisis que plantean.
En un plano más profundo, ponen al chiismo de Irán en pie de igualdad con la potencia sunita de la región y al resto de las petrocoronas en una situación igual de enervante. Luego de meses de ataques de parte de Irán y de sostener una neutralidad forzada, sus inmensas riquezas y sus costosos sistemas militares no les sirven para imponer sus agendas. Por el contrario, los que ya estaban bloqueados y los que ahora están siendo cercados por Teherán y sus aliados descubren la fragilidad de sus armados. Y las potencias que tradicionalmente sirvieron de árbitros o socios, esta vez están ausentes o igual de comprometidos.
Arabia creyó tener una solución, un plan A y un B como alternativa. Un grupo de milicianos en el otro extremo de su península pusieron en duda su eficacia. En Teherán, se acomodan en la “negación plausible” para negociar.
Y cuando el plan B empieza a parecerse demasiado al plan A, el problema ya no es Arabia Saudita. Es el mundo entero.


